Electrificados: ventas x4 en nueve meses y ya son el 16% de los patentamientos 0 km
De enero a septiembre se inscribieron 66.265 híbridos y eléctricos, cuadruplicando el acumulado del mismo tramo de 2025. El mercado 0 km total cayó 13,5%, pero la categoría electrificada ya explica uno de cada seis autos y comerciales livianos.
· 4 min de lectura Por Redacción Base Tucumán
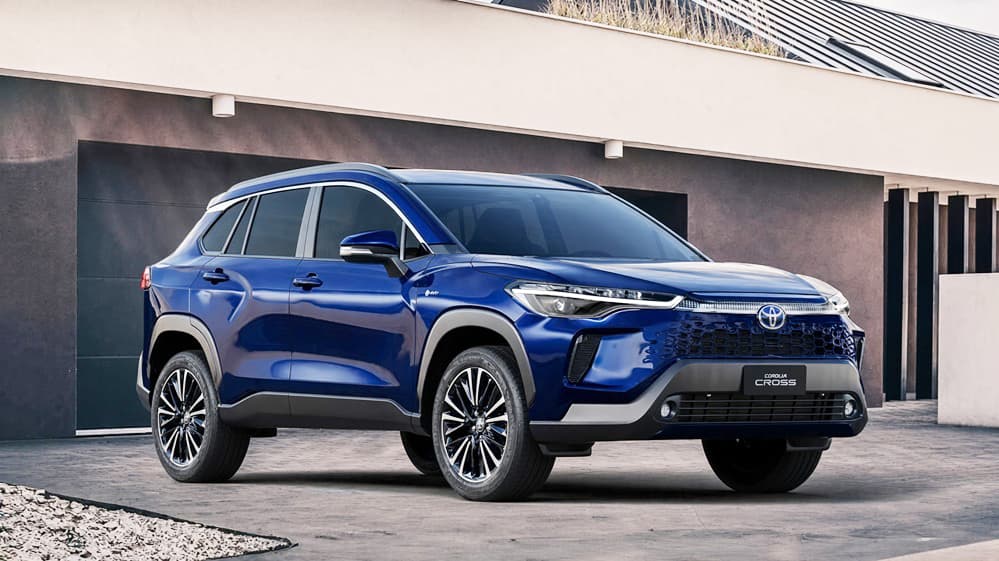
Argentina patentó 66.265 unidades híbridas convencionales, enchufables, mild hybrid, de autonomía extendida y 100% eléctricas en los primeros nueve meses del año, un volumen cuatro veces superior al del mismo período de 2025. Ese impulso contrasta con un mercado general de cero kilómetro en retracción: la caída interanual llega al 13,5%.
HEV, PHEV, MHEV, REEV y BEV sumaron así un 16,1% de los patentamientos de autos y comerciales livianos en lo que va de 2026. Por tecnología dentro del segmento, los híbridos convencionales (HEV) lideran con el 53% del acumulado; los enchufables (PHEV) registraron el salto más abrupto —6.500%— y pasaron a representar el 22%, desplazando a los mild hybrid (MHEV), con 15%. Completan la oferta los eléctricos puros (9%) y los REEV (1%).
Toyota (19,9%) y BYD (18,5%) concentran casi cuatro de cada diez unidades vendidas en el año, seguidas por Ford (12,1%), BAIC (8,9%) y Chery (6,9%). Las cinco marcas explican el 66% del segmento. El mapa no es uniforme: BYD concentra el 72% de los BEV —con Dolphin Mini y Yuan Pro— y el 54% de los PHEV con Atto 2, Song Pro, Shark y Seal U DM-i; Toyota mantiene el 37% de los HEV y Chery encabeza los MHEV con el Tiggo 7 (29%).
Los beneficios arancelarios para importaciones de extrazona impulsan el segmento. Los vehículos de origen chino combinan la mayor participación y las tasas de crecimiento más altas en casi todas las tecnologías: en HEV, las unidades chinas representan el 27% del mercado total y crecieron 2.655% interanual (de 650 a 17.910 unidades). Los híbridos brasileños, que ingresan sin arancel por Mercosur, suman el 19% y avanzaron 17% (de 10.658 a 12.535).
El Decreto 1128/2026 reconfiguró el esquema: dejó atrás el tope único de USD 16.000 y segmentó el arancel 0% según costo y complejidad. MHEV mantienen tope FOB en u$s16.000; HEV y PHEV lo elevan a u$s18.000. El régimen conserva un cupo anual de 50.000 unidades. La DNGPI ajustó asignaciones previas con la Disposición 375/2026, y la convocatoria para el cupo 2027 sigue pendiente.
La oferta nueva y la demanda no van a la par. De 69 modelos incorporados en los últimos seis meses, el 65% son BEV (23) o PHEV (22); en ventas acumuladas, no obstante, los HEV explican el 53% del volumen y los BEV apenas el 9%. Entre abril y septiembre los lanzamientos sumaron 2.740 unidades (5,9% de las ventas del período), aunque en septiembre ya alcanzaron el 12,3%; siete estrenos concentran el 72% de ese volumen: BYD Seal U DM-i (523), Suzuki Swift (424), Chery Tiggo 7 PHEV (316) y Lynk & Co 01 (221), entre otros, muchos de perfil premium o de nicho. Los 23 estrenos BEV aportaron solo 146 unidades; destacan los REEV: cuatro modelos de Leapmotor, BAIC y Changan totalizaron 478 unidades, y el BAIC X55 registró 165 patentamientos en su mes de debut.
En enchufables, la brecha se vincula más a la infraestructura de carga que a la falta de producto. Hay unos 318 puntos públicos o semipúblicos para una flota enchufable (BEV + PHEV) de cerca de 19.400 unidades —unos 61 vehículos por punto, frente a 21 en Chile, 25 en Brasil y un promedio global cercano a 11 (IEA)—, con el AMBA y la provincia de Buenos Aires reuniendo cerca del 70% de la red. La carga domiciliaria cubre gran parte de la demanda, pero la carga rápida en rutas y para quienes no tienen cochera sigue siendo el principal cuello de botella.
Hace un año Toyota concentraba el 61% de los patentamientos híbridos y eléctricos, casi sin rivales, apoyada en producción brasileña sin arancel por Mercosur. Su volumen siguió creciendo (+20%), pero el mercado se multiplicó por 3,7 y su participación bajó a una quinta parte; el espacio lo ocuparon marcas que entraron por el cupo extrazona, de modo que el origen ordena la estructura. BEV y PHEV son las más concentradas y las de mayor peso chino (91% y 93%); en HEV conviven origen chino (51%) y brasileño (35%), y en MHEV predominan oferta europea y coreana, con China en el 31%.
Con 16,1% sobre los patentamientos acumulados, la electromovilidad se consolida como componente estructural del mercado 0 km, aunque en el parque circulante los electrificados siguen siendo menos del 1%. La continuidad dependerá del régimen arancelario —sin convocatoria formalizada para 2027—, del despliegue de infraestructura de carga y del ritmo con que la oferta nueva escale más allá del catálogo.
Otras noticias de Economía
Copa confirmará un cuarto vuelo semanal entre Tucumán y Panamá; Avianca releva operaciones en la provincia
Independientes del sector creativo encuentran ingresos corrigiendo fallos de contenido generado por IA